Amaç ve kapsam
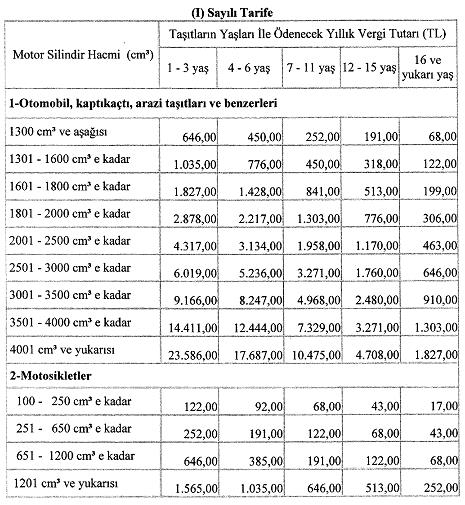
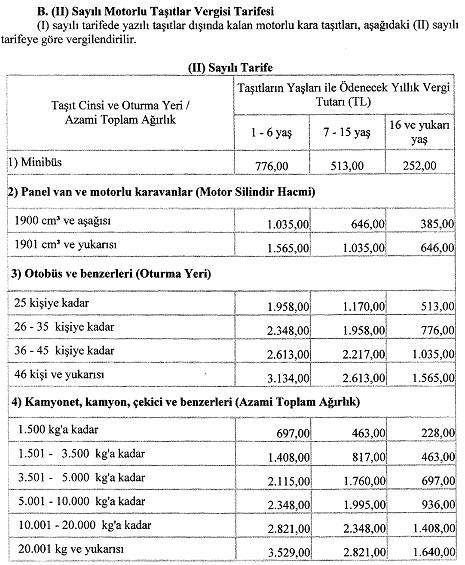
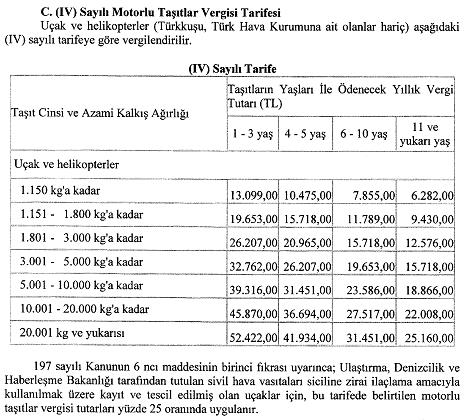
MADDE 1 – (1) Bu Tebliğin amacı, 1/1/2017 tarihinden itibaren, motorlu taşıtların vergilendirilmesine ilişkin, 197 sayılı Motorlu Taşıtlar Vergisi Kanununun 5 ve 6 ncı maddelerinde belirtilen (I), (II) ve (IV) sayılı tarifelerin tespit ve ilan edilmesidir.
Dayanak
MADDE 2 – (1) Bu Tebliğ, 197 sayılı Kanunun 10 uncu maddesine dayanılarak hazırlanmıştır.
Vergileme ölçü ve hadleri
MADDE 3 – (1) 18/2/1963 tarihli ve 197 sayılı Motorlu Taşıtlar Vergisi Kanununun "Yetki" başlıklı 10 uncu maddesinin;
İkinci fıkrasında, "Her takvim yılı başından geçerli olmak üzere önceki yılda uygulanan vergi miktarları o yıl için Vergi Usul Kanunu hükümleri uyarınca tespit ve ilan olunan yeniden değerleme oranında artırılır." hükmüne,
Dördüncü fıkrasında, "Bu suretle hesaplanan ve ödenmesi gereken vergi miktarlarında 1 Yeni Türk Lirasının altındaki tutarlar dikkate alınmaz." hükmüne
yer verilmiştir.
(2) 2016 yılı için yeniden değerleme oranı % 3,83 (üç virgül seksenüç) olarak tespit edilmiş ve 11/11/2016 tarihli ve 29885 sayılı Resmî Gazete'de yayımlanan 474 Sıra No'lu Vergi Usul Kanunu Genel Tebliği ile ilan edilmiştir.
(3) Buna göre, 1/1/2017 tarihinden itibaren, motorlu taşıtların vergilendirilmesine ilişkin, 197 sayılı Kanunun 5 ve 6 ncı maddelerinde yer alan (I), (II) ve (IV) sayılı tarifeler yeniden belirlenmiştir.
Motorlu taşıtlar vergisi tarifeleri
MADDE 4 –
A. (I) Sayılı Motorlu Taşıtlar Vergisi Tarifesi
Otomobil, kaptıkaçtı, arazi taşıtları ve benzerleri ile motosikletler aşağıdaki (I) sayılı tarifeye göre vergilendirilir.
Yürürlük
MADDE 5 – (1) Bu Tebliğ 1/1/2017 tarihinde yürürlüğe girer.
Yürütme
MADDE 6 – (1) Bu Tebliğ hükümlerini Maliye Bakanı yürütür.
Bu özelgeyi saklamak ister misiniz? Vergi Buluştayı hesabınızla giriş yapın; belgeyi kitaplığınıza kaydedin, favorilerinize alın ve üzerine kendi notunuzu düşün.
Giriş yap